Mnoho řidičů žije v přesvědčení, že při nehodě stačí mít v pořádku povinné ručení a vše ostatní už vyřeší pojišťovna. Realita na českých silnicích však bývá odlišná a často i velmi nákladná. Existuje celá řada situací, kdy se i při nezaviněném poškození vozu nedočkáte žádného odškodnění od ostatních účastníků provozu. Přečtěte si, proč je dobré nespoléhat jen na zákonné minimum a jaké výhody přináší dobře nastavená ochrana vašeho auta.
Povinné ručení vás před všemi nepříjemnostmi neochrání
Povinné ručení je základním pilířem bezpečnosti na našich silnicích a jeho sjednání ukládá zákon každému majiteli vozidla. Je však velmi důležité si uvědomit, že tento typ pojištění je navržen primárně k ochraně ostatních účastníků provozu. Pokud způsobíte dopravní nehodu, vaše pojišťovna uhradí škody na majetku a zdraví lidem, které jste svou jízdou poškodili. Vaše vlastní vozidlo však v rámci tohoto základního krytí zůstává zcela nechráněno. Mnoho řidičů se mylně domnívá, že pokud se jim stane nehoda, kterou nezavinili, automaticky získají náhradu z pojistky druhého řidiče.
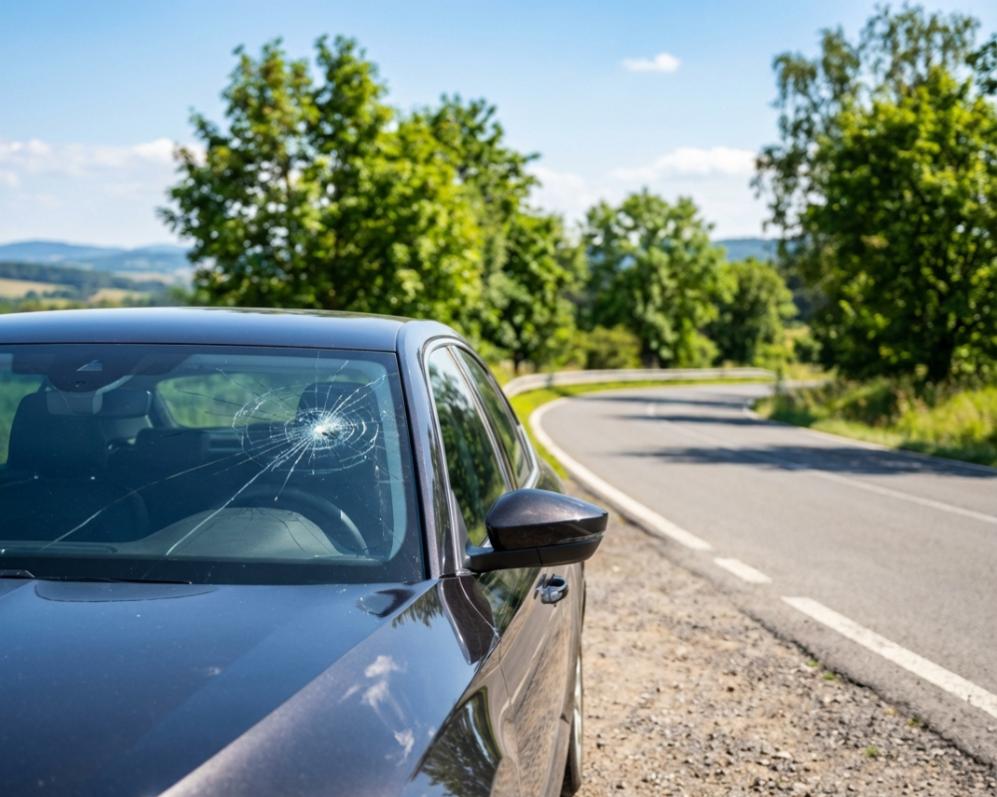
Praxe u českých pojišťoven ovšem ukazuje, že cesta k získání finančního plnění může být velmi trnitá. Často dochází k situacím, kdy se sice druhý řidič k zavinění přizná, ale pojišťovna přesto odmítne peníze vyplatit. Typickým příkladem je například poškození čelního skla kamínkem, který odletěl od vozidla před vámi. Pojišťovny argumentují tím, že řidič nemůže za okolnosti, které neovlivní, jako je právě stav vozovky nebo náhodné odražení předmětu. V takovém případě se na událost nepohlíží jako na zanedbání povinností a poškozený majitel vozu nemusí dostat z cizího povinného ručení ani korunu.
Kdy musí majitel auta zaplatit opravu z vlastní kapsy
Kromě sporných momentů s odletujícími kamínky existuje celá řada dalších rizik, která základní povinné ručení jednoduše nepokrývá. Mezi nejčastější nepříjemnosti patří střet se zvěří, který se může stát osudným i velmi pozornému řidiči v lese nebo na otevřené silnici. Pokud nemáte sjednané havarijní pojištění nebo speciální připojištění, veškeré náklady na opravu karoserie a motoru jdou za vámi. Podobně je tomu i v případě řádění přírodních živlů, jako je krupobití, pád stromu nebo bleskové povodně. Tyto události přicházejí nečekaně a dokážou auto během několika minut proměnit v hromadu plechu.
Velkým tématem jsou také škody způsobené neznámým pachatelem, což se stává nejčastěji na parkovištích u obchodních center. Pokud se vrátíte ke svému vozu a najdete promáčknuté dveře nebo utržené zrcátko bez vzkazu za stěračem, povinné ručení vám nijak nepomůže. Bez doplňkové ochrany se v těchto případech stáváte plátcem opravy vy sami, přestože jste nic špatného neudělali. Všechny tyto situace jasně ukazují, že spoléhat se pouze na zákonné minimum je v dnešním době poměrně riskantní hazard s rodinným rozpočtem.
Správně nastavená smlouva vám ušetří tisíce korun i zbytečné nervy
Cesta k bezpečnému cestování a klidnému spánku vede skrze kvalitně nastavenou pojistnou smlouvu, která reflektuje váš skutečný styl života. Moderní pojistné produkty dnes nabízejí širokou škálu doplňků, které se dají nakombinovat přesně podle vašich potřeb. Nemusíte hned platit plné havarijní pojištění pro starší vůz, pokud o to nestojíte. Často stačí chytře zvolená připojištění, která se zaměřují na konkrétní rizika, jako jsou právě skla, srážka se zvěří nebo asistenční služby v rozšířeném rozsahu. Taková ochrana stojí měsíčně řádově stokoruny, ale v případě nehody vám zachrání desítky tisíc korun.
Základem úspěchu je pravidelná revize stávajících smluv, protože trh s pojištěním se neustále vyvíjí a přináší nové možnosti. To, co bylo výhodné před pěti lety, může být dnes již zastaralé a nedostatečné vzhledem k rostoucím cenám náhradních dílů a práce v servisech.
Pokud si nejste jistí, zda je vaše aktuální smlouva nastavena správně, neváhejte se na mě obrátit prostřednictvím uvedených kontaktů. Pomohu vám najít řešení, které vám zajistí skutečný klid na cestách.