Letní měsíce přinášejí kromě slunečných dnů také prudké bouřky, silný vítr a krupobití. Tyto přírodní živly dokážou během několika minut napáchat na domech i bytech obrovské škody. Máte jistotu, že vaše současná pojistná smlouva ochrání váš majetek i rozpočet? Tento článek vám ukáže, na co si dát pozor při nastavení pojištění nemovitosti a domácnosti a proč staré smlouvy v krizové situaci často selhávají.
Rozdíl mezi pojištěním stavby a domácnosti při letní bouřce
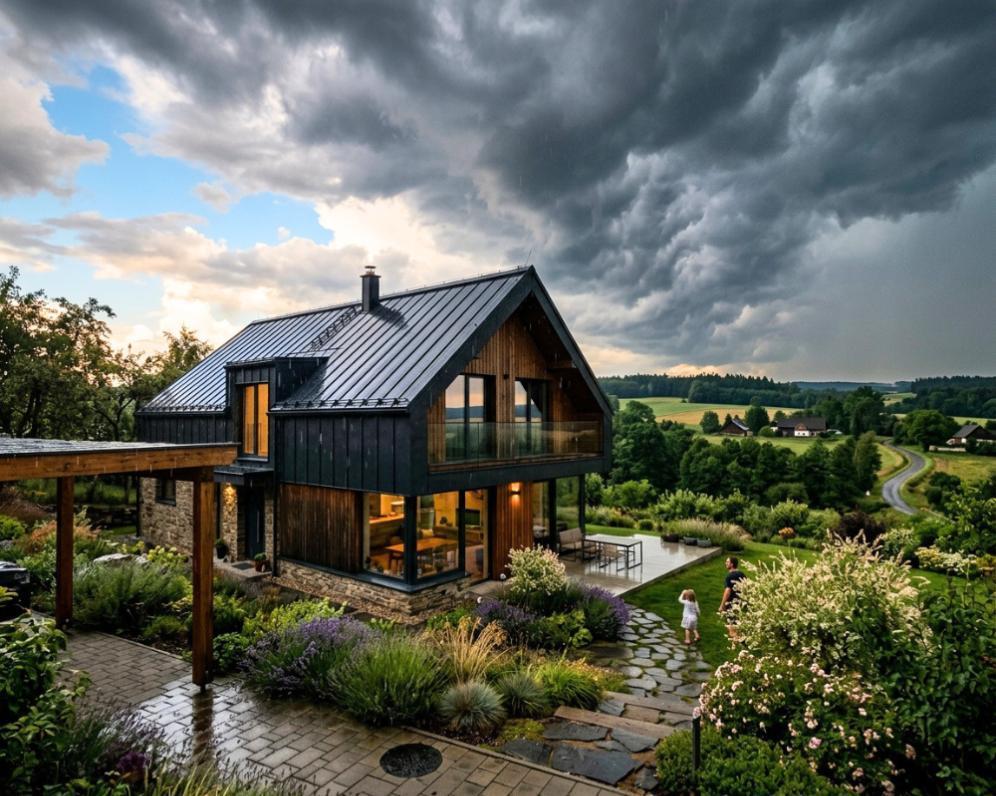
Představte si situaci, kdy silné krupobití poškodí střechu vašeho domu a následný přívalový déšť zatopí obývací pokoj. V takovém okamžiku přicházejí na řadu dva odlišné typy pojistné ochrany, které se navzájem skvěle doplňují. Lidé si tyto dva pojmy často pletou, přitom každý z nich chrání úplně jinou část vašeho majetku. Pro klidný spánek během letních bouřek je proto klíčové mít správně sjednané oba typy.
Pojištění nemovitosti neboli stavby se stará o samotnou budovu a její pevné součásti. Patří sem obvodové zdi, střešní krytina, okna nebo třeba okapy. Pokud tedy kroupy rozbijí střešní okna, škodu hradí tato pojistka. Naopak pojištění domácnosti chrání především vnitřní vybavení, jako je nábytek, elektronika, koberce nebo oblečení. Když voda zateče zničenou střechou do domu a poškodí vaši televizi, škodu na vybavení pak může krýt právě pojištění domácnosti.
Pozor na podpojištění a staré smlouvy před příchodem živlů
Mnoho majitelů domů a bytů žije v omylu, že jednou podepsaná pojistka platí napořád. Ceny stavebních materiálů i práce v České republice se však v posledních letech výrazně zvýšily. Pokud jste smlouvu neupravovali několik let, pravděpodobně čelíte takzvanému podpojištění. To znamená, že vaše nemovitost má dnes mnohem vyšší hodnotu, než na jakou je oficiálně pojištěna.
V praxi to přináší velké zklamání při řešení pojistné události. Pokud silný vítr odnese střechu a pojišťovna zjistí, že dům je pojištěný jen na polovinu své skutečné hodnoty, může pojistné plnění zkrátit. Nemusíte tak dostat celou částku na opravu, ale pouze poměrnou část, což může znamenat obrovský zásah do rodinného rozpočtu. Pravidelná revize a aktualizace smluv každé dva až tři roky je proto nejlepší obranou před finanční ztrátou.
Jak správně postupovat, když bouřka napáchá škody
Pokud se přes váš region přežene silná bouře a zanechá za sebou spoušť, zachovejte klid. Nejdůležitějším krokem je zajistit bezpečí všech členů domácnosti a zabránit dalším bezprostředním škodám. Pokud například vítr poškodil střechu, pokuste se ji provizorně zakrýt plachtou, abyste zamezili zatékání vody při dalším dešti. Teprve poté se můžete plně soustředit na řešení situace s pojišťovnou.
Všechny vzniklé škody si ihned detailně vyfoťte nebo natočte na mobilní telefon z různých úhlů. S úklidem a opravami vyčkejte na pokyny pojišťovny, pokud to situace dovoluje. Pojistnou událost nahlaste co nejdříve, ideálně online nebo telefonicky. Připravte si číslo pojistné smlouvy, seznam poškozených věcí a pořízenou fotodokumentaci, což výrazně urychlí celý proces výplaty peněz.
Nenechávejte ochranu svého domova náhodě a buďte před příchodem letních bouřek dobře připraveni. Pokud si nejste jistí, zda vaše stávající smlouva stále odpovídá aktuálním cenám nemovitostí, neváhejte se na mě obrátit prostřednictvím uvedených kontaktů. Společně vaše pojistky zkontrolujeme, abyste měli jistotu, že je váš majetek bezpečně chráněn.