Necháváte všechny úspory na běžném nebo spořicím účtu, protože se obáváte investování? Běžný účet se hodí pro každodenní výdaje a spořicí účet pro finanční rezervu. Kupní sílu uložených peněz však může postupně snižovat inflace. Investovat lze i pravidelně po menších částkách, vždy je ale potřeba počítat s rizikem. Přečtěte si, jak si vytvořit rezervu, stanovit cíle a vybrat investici, které skutečně rozumíte.
Proč nestačí sledovat jen částku na účtu
Běžný účet slouží především k placení každodenních výdajů. Spořicí účet se zase hodí pro pohotovostní rezervu, tedy peníze, které můžete v blízké době potřebovat. Zůstatek na těchto účtech nepodléhá běžným výkyvům investičních trhů. To ale ještě neznamená, že si za uložené peníze v budoucnu koupíte stejné množství zboží a služeb.
Rozhodující je vztah mezi čistým úročením účtu a skutečnou mírou inflace. Pokud ceny rostou rychleji, kupní síla úspor se postupně snižuje. Neznamená to však, že byste měli celou rezervu převést do investic. Finanční rezerva má sloužit především k tomu, abyste měli peníze v případě potřeby rychle k dispozici. Jejím hlavním cílem proto není co nejvyšší zhodnocení.
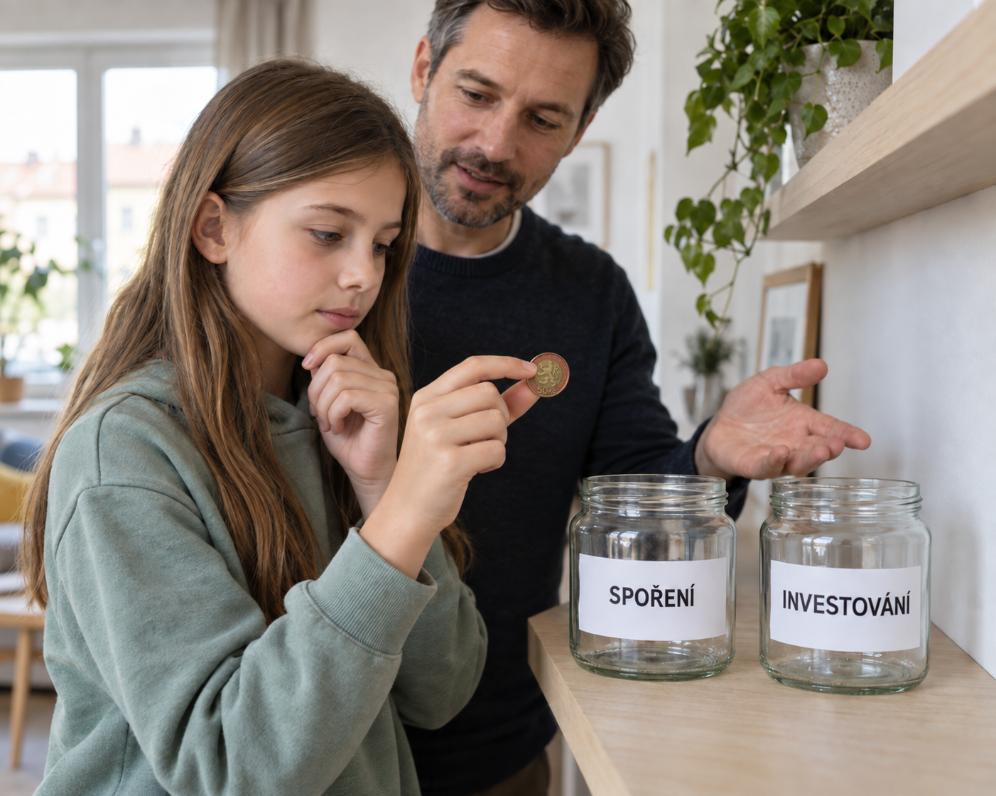
Investování je vhodné zvažovat u peněz, které nebudete delší dobu potřebovat a jejichž dočasný pokles dokážete přijmout. Hodnota investice může růst i klesat a není jisté, že její výnos inflaci překoná. Každá část úspor proto může mít jiný účel.
Co přináší pravidelné investování do fondů a ETF
Při pravidelném investování posíláte do vybraného produktu stejnou nebo podobnou částku například každý měsíc. Využít lze podílové fondy nebo ETF, tedy fondy obchodované na burze. Podle své strategie mohou investovat do akcií, dluhopisů nebo dalších aktiv. Některé fondy rozkládají peníze mezi velké množství firem a zemí, jiné se zaměřují jen na určité odvětví či oblast.
Širší rozložení investic může zmírnit dopad neúspěchu jedné firmy, riziko ztráty však úplně neodstraňuje. Pravidelné nákupy zároveň mohou omezit riziko, že vložíte celou částku v nevhodném okamžiku. Když jsou ceny nižší, za stejný vklad získáte více podílů, při vyšších cenách méně.
Ani tento postup však nezaručuje zisk nebo výhodnější výsledek než jednorázová investice. Před výběrem sledujte také poplatky, investiční strategii, měnové riziko a podmínky pro výběr peněz. ETF ani podílový fond nejsou automaticky vhodné pro každého.
Jak se připravit na první investici
Než začnete investovat, vytvořte si rezervu na nečekané výdaje. Díky ní můžete snížit riziko, že budete muset investici prodávat právě v době jejího poklesu. Poté si stanovte, na co peníze odkládáte a kdy je budete potřebovat. Jiná strategie se hodí pro cíl vzdálený pět let a jiná pro peníze určené na stáří. Promyslete si také, jak velký pokles byste dokázali přijmout bez ukvapeného výběru.
Investujte pouze do produktu, jehož fungování dokážete srozumitelně vysvětlit. Předem si zjistěte všechny jednorázové i průběžné poplatky, protože mohou konečný výsledek výrazně ovlivnit. Ověřte si také, zda má poskytovatel nebo zprostředkovatel potřebné oprávnění. Veřejné seznamy vede Česká národní banka.
Odborná konzultace vám může pomoci ujasnit si cíle, časový horizont a přístup k riziku. Investiční dotazník ani doporučení poradce však nezaručují výnos a nenahrazují vlastní porozumění produktu. Na rozhodnutí si proto ponechte dostatek času a nepodepisujte nic, čemu nerozumíte.
Začátek investování nemusí být složitý, měl by však vycházet z rezervy, jasného cíle a přiměřeného rizika. Pokud chcete probrat své možnosti, využijte kontaktní údaje na tomto webu. Společně projdeme váš časový horizont, finanční situaci i náklady jednotlivých řešení.