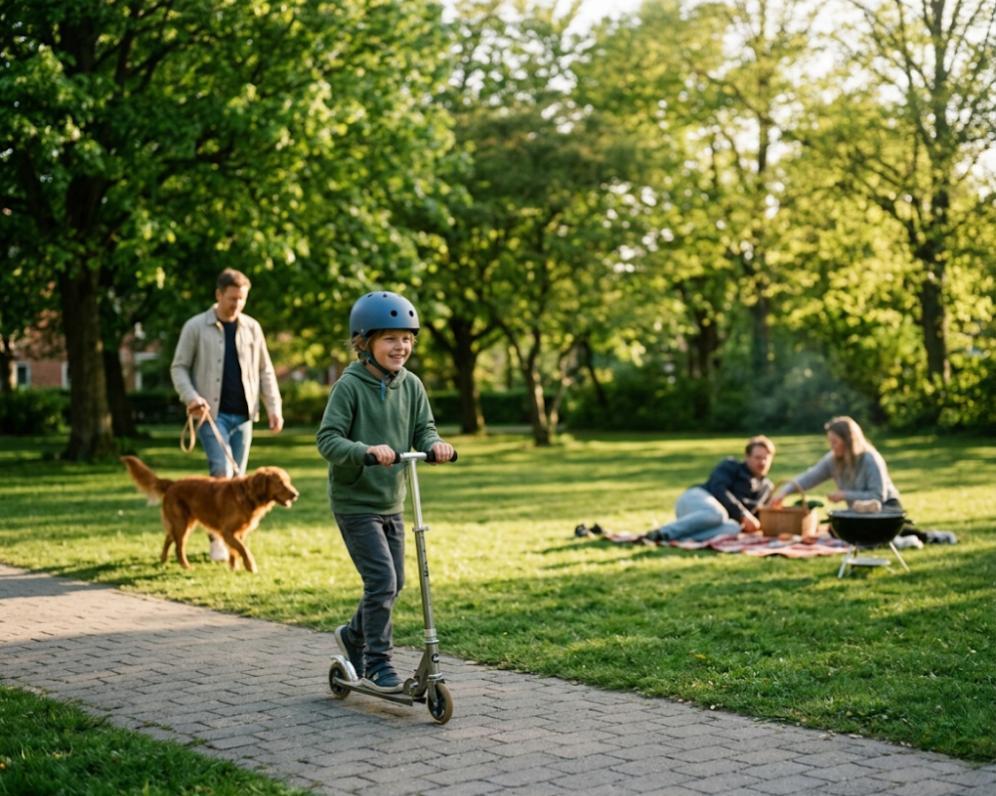
Dítě se rozjede na koloběžce a vrazí do zaparkovaného auta. Pes se vytrhne z vodítka a kousne kolemjdoucího. V kavárně převrhnete hrnek na cizí notebook. Stačí okamžik nepozornosti a najednou řešíte škodu za desítky či stovky tisíc korun. Pojištění odpovědnosti v běžném životě je jedna z nejpodceňovanějších pojistek vůbec, přitom stojí jen pár stovek ročně a může vám zachránit rodinný rozpočet.
Pojištění odpovědnosti v kostce: Komu a v jakých situacích pomůže
Pojištění odpovědnosti v běžném občanském životě, mezi lidmi známé jako pojistka na blbost, vám kryje záda v okamžiku, kdy někomu neúmyslně způsobíte škodu. Pojišťovna místo vás uhradí tři hlavní typy nákladů: škodu na cizím majetku (poškození, zničení nebo ztrátu věci), škodu na zdraví (léčebné výlohy, bolestné, ztrátu výdělku poškozeného) a finanční újmu, která z toho zpravidla plyne (například ušlý zisk nebo náklady na náhradní řešení).
Zásadní výhoda spočívá v tom, že jedna smlouva chrání celou společnou domácnost najednou. Pod krytí spadají všichni, kdo s vámi žijí pod jednou střechou, tedy partner nebo partnerka, děti a obvykle i domácí mazlíčci. Občanský zákoník totiž jasně říká, že za škodu způsobenou dětmi i zvířaty odpovídá ten, kdo se o ně stará. Bez pojistky byste tuto odpovědnost nesli sami a v případě vážnější nehody by to znamenalo citelný zásah do vašeho rodinného rozpočtu.
Sezóna kol, koloběžek a grilování: Kdy se pojistka odpovědnosti opravdu hodí
Pozdní jaro a léto patří k nejaktivnějším obdobím v roce. Trávíme dlouhé hodiny venku, vyrážíme na výlety, pořádáme oslavy s přáteli a využíváme každou volnou chvíli ke sportu. Spolu s pohodou ale přichází i řada drobných či větších malérů, při kterých se pojištění odpovědnosti opravdu hodí. Mezi nejčastější patří srážka cyklisty nebo koloběžkáře s chodcem, nepozorné dítě na koloběžce, které vrazí do zaparkovaného auta, nebo fotbalový míč, který rozbije sousedovo okno.
Domácí mazlíčci si v teplých měsících užívají dlouhé procházky, ovšem ne vždy taková procházka skončí dobře. Pokousání běžce nebo jiného psa znamená veterinární či lékařské náklady, které se snadno vyšplhají do desítek tisíc. Pozor je třeba dát i na grilování, kdy stačí jediný nešikovný pohyb a horký gril popálí někoho z hostů. Mimo hlavní sezónu se pojistka uplatní třeba při vytopení sousedů kvůli rozbité pračce nebo při kolizi na sjezdovce. Škody v takových případech mohou znamenat statisíce korun, se kterými málokdo z nás počítá.
Na co si dát pozor při výběru a sjednání pojistky
Nejdůležitějším parametrem každé smlouvy je výše limitu pojistného plnění. Pojišťovny i odborníci dnes shodně doporučují minimálně 10 milionů korun pro škody na zdraví i majetku. Při vážnějším zranění totiž odškodné za bolest a ztrátu výdělku snadno přesáhne milion korun. Pokud limit pojistky nestačí, rozdíl doplatíte ze svého. V případě, že cestujete za hranice, ohlídejte si i územní platnost. Některé smlouvy fungují jen v České republice, jiné po celé Evropě a ty nejlepší kdekoliv na světě.
Stejnou pozornost si zaslouží i výluky, tedy případy, na které se pojištění nevztahuje. Typicky jde o úmyslně způsobené škody, jednání pod vlivem alkoholu a jiných návykových látek, škody mezi členy jedné domácnosti nebo škody související s podnikáním a výkonem povolání. Vlastní pravidla mívají i provoz dronů, motorových plavidel a vrcholový sport. Před podpisem si proto smlouvu pečlivě přečtěte a v případě nejasností se poraďte s odborníkem. Pojistku také jednou za pár let zrevidujte, protože s narozením dětí, pořízením psa nebo stěhováním se mohou vaše potřeby podstatně změnit.
Pojištění odpovědnosti patří mezi nejlevnější pojistky s největším potenciálem chránit váš rodinný rozpočet. Pokud máte pochybnosti, zda je ta vaše nastavena správně, neváhejte se na mě obrátit prostřednictvím uvedených kontaktů. Společně najdeme řešení přímo pro vaši rodinu.