V dnešním článku se zaměříme na to, jak mohou zvyšující se ceny nemovitostí vést k podhodnocení vašeho pojištění. V důsledku to znamená, že byste v případě škody nemuseli obdržet dostatečnou náhradu, a proto je důležité pravidelně aktualizovat pojistné krytí, aby odpovídalo současné hodnotě vaší nemovitosti.
Proč rostoucí ceny nemovitostí ohrožují adekvátnost pojištění
V posledních letech jsme svědky výrazného nárůstu cen nemovitostí. Tento trend má vliv na mnoho aspektů finančního plánování včetně pojištění nemovitostí. Když cena vaší nemovitosti roste, může se stát, že pojistná částka, kterou máte sjednanou, již neodpovídá aktuální hodnotě vaší nemovitosti. V případě škody by vám tak pojišťovna mohla vyplatit méně, než kolik byste potřebovali na opravu nebo výstavbu nového domu.
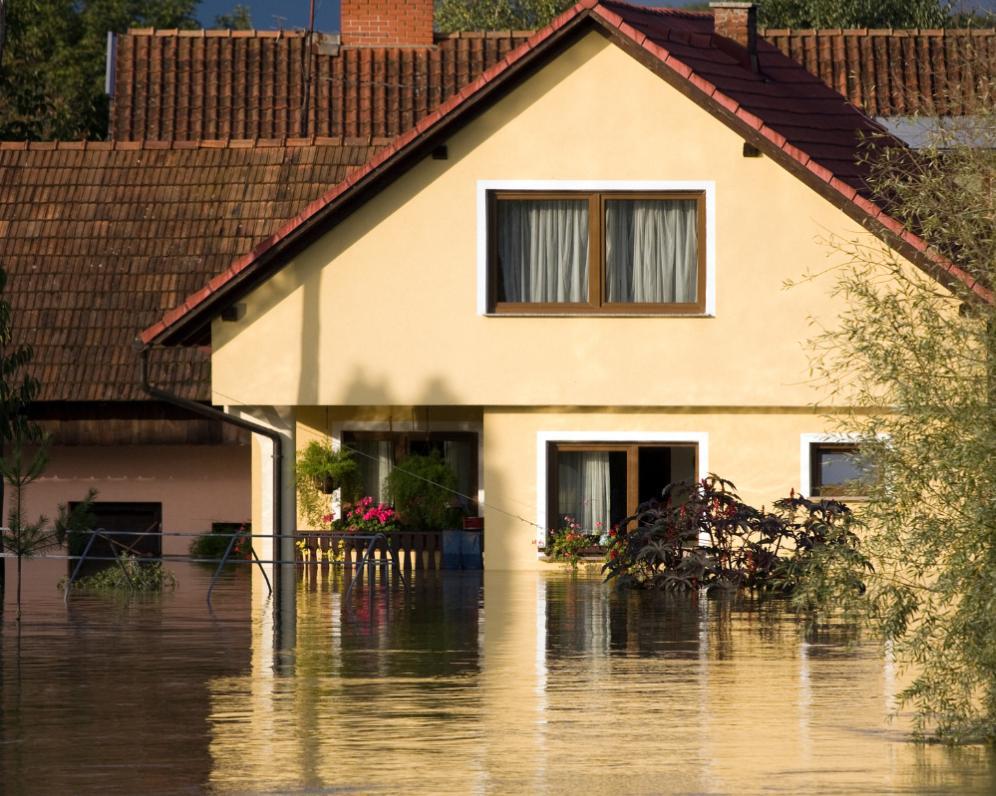
Podhodnocení pojištění nastává tehdy, když je nemovitost pojištěna na nižší částku, než je její skutečná hodnota. Tento problém může být způsoben jak nedostatečnou aktualizací pojistné smlouvy, tak i nedostatečným odhadem původní hodnoty nemovitosti. S rostoucími cenami stavebních materiálů a prací se zvyšuje náklad na obnovu poškozené nemovitosti, což vede k nutnosti přehodnotit stávající pojistné krytí, abychom byli ochráněni pro případ nečekaných událostí, jako jsou požáry, povodně nebo jiná neštěstí.
Jak správně aktualizovat pojistné krytí vašeho domu
V prvním kroku je důležité zjistit, jakou hodnotu vaše nemovitost v současné době má. Můžete si najmout profesionálního odhadce nebo použít online nástroje pro odhad ceny, které vám poskytnou aktuální přehled.
Dále je důležité konzultovat své pojistné krytí s finančním poradcem nebo pojišťovacím agentem, kteří vám pomohou určit, zda vaše stávající pojistná částka pokrývá všechny potenciální náklady spojené s opravou nebo výstavbou nového domu. Pojišťovny často také nabízejí možnost automatické indexace, což znamená, že se vaše pojistné krytí automaticky zvyšuje v souladu s růstem hodnoty nemovitostí a s inflací.
Při aktualizaci pojistného krytí je důležité zvážit i další faktory, jako jsou například doplňkové stavby či modernizace a renovace vašeho domu. Tyto změny mohou významně zvýšit hodnotu vaší nemovitosti a měly by být zohledněny ve vaší pojistné smlouvě.
Tipy na prevenci podhodnocení pojištění
Aktualizujte své pojistné krytí alespoň jednou za dva roky a zohledněte jakékoli změny na trhu nemovitostí a ve stavebních nákladech. Ujistěte se, že všechny modernizace a přístavby jsou zahrnuty v pojistné smlouvě. Nezapomeňte pravidelně přezkoumávat podmínky své pojistné smlouvy a využívat možnosti automatické indexace, pokud je vaše pojišťovna nabízí.
Na závěr je dobré si připomenout, že pravidelná komunikace s vaší pojišťovnou a finančním poradcem je klíčem k udržení adekvátního pojistného krytí. Nezapomeňte, že aktualizace pojištění není jednorázový úkol, ale průběžný proces, který vám může ušetřit značné finanční ztráty v případě nečekaných událostí. Pokud máte jakékoliv otázky nebo potřebujete pomoci s aktualizací pojištění, neváhejte mne kontaktovat.