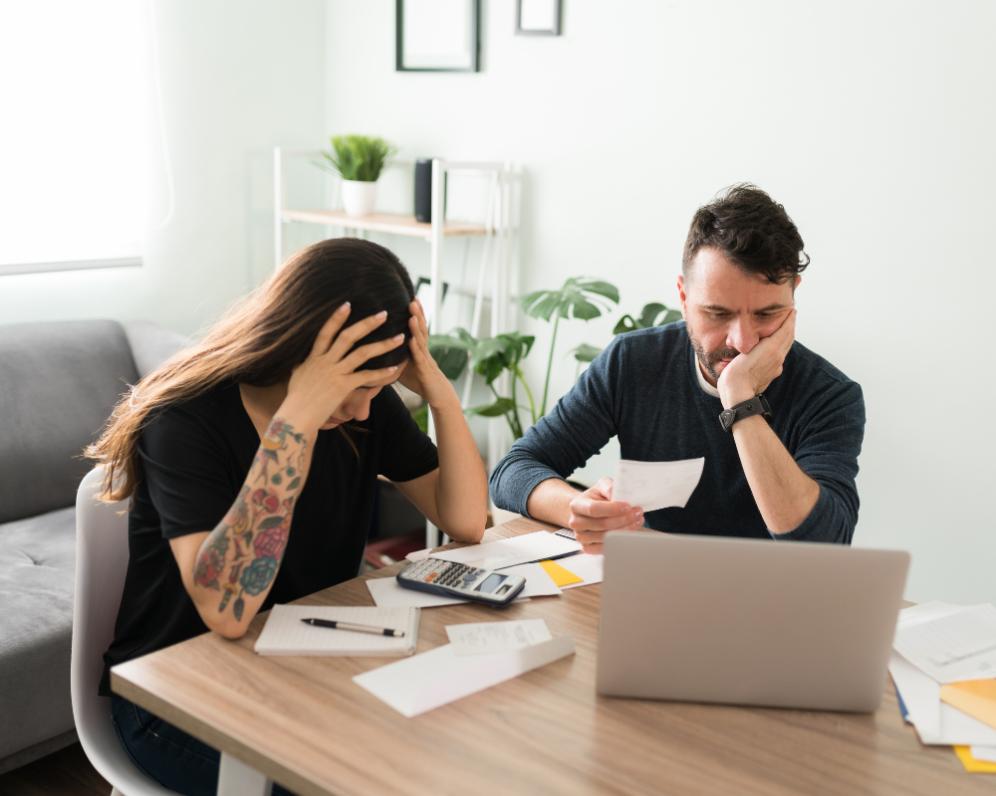
Finanční stabilita nezáleží jen na výši příjmů, ale především na tom, jak s penězi nakládáme. Přesto se mnoho lidí stále dopouští stejných chyb, které je mohou vést k dlouhodobým finančním potížím. Jaké jsou ty tři nejčastější? Přečtěte si tento článek a zjistěte, jak se jim vyhnout a zajistit si stabilní finanční budoucnost.
Život bez finanční rezervy – cesta do dluhové pasti
Finanční rezerva je základem zdravého hospodaření s penězi, přesto ji mnoho lidí podceňuje. Bez dostatečné rezervy se však člověk může při nečekaných výdajích – jako je oprava auta, výpadek příjmů nebo nenadálé zdravotní náklady – rychle dostat do finančních potíží.
Ideální rezerva by měla pokrýt alespoň tři až šest měsíců běžných výdajů, což poskytne dostatek času na řešení krizových situací. Nejčastější důvody, proč lidé rezervu nemají, jsou nízké příjmy, špatné finanční návyky nebo spoléhání na možnost půjčky. Jenže právě nevýhodné krátkodobé úvěry jsou často tím, co problém ještě prohloubí.
Jak si rezervu vytvořit, i když příjmy nejsou vysoké? Klíčem je pravidelnost. I menší částky, odkládané stranou každý měsíc, se mohou časem proměnit ve stabilní finanční polštář. Nejlepší volbou je spořicí účet, kde jsou peníze dostupné, ale oddělené od běžného rozpočtu. Důležité je začít – čím dříve si člověk zvykne spořit, tím lépe se vyhne dluhové pasti.
Půjčky bez rozmyslu – kdy se dluh stává problémem?
Půjčky mohou pomoci, pokud jsou využívány s rozvahou. Problém nastává, když si lidé berou úvěry na zbytné věci nebo podceňují celkové náklady na splácení. Největším rizikem jsou krátkodobé půjčky s vysokými poplatky, které mohou vést k dluhové spirále.
Ne každá půjčka je špatná – hypotéka nebo investice do podnikání mohou mít smysl. Naopak úvěry na spotřební zboží či splácení jiných dluhů často přinášejí zbytečné finanční problémy. Před sjednáním půjčky je důležité spočítat si, kolik za ni člověk celkově zaplatí, včetně všech poplatků. Některé úvěry vypadají výhodně, ale mohou se výrazně prodražit.
Klíčem k zodpovědnému zadlužení je pečlivé plánování. Pokud se někdo dostane do finančních potíží, je důležité situaci řešit včas – kontaktovat věřitele nebo vyhledat odbornou pomoc.
Investování bez znalostí – když vidina rychlého zisku bolí
Investování je skvělý způsob, jak zhodnotit peníze, ale bez základních znalostí může člověk snadno udělat drahou chybu. Nejčastější pastí je slepá důvěra v „zaručené“ investice s vysokým výnosem. Mnoho lidí naletí na lákavé nabídky rychlého zisku, aniž by si uvědomili rizika, která s sebou tyto nabídky nesou.
Chyby často vznikají kvůli špatné diverzifikaci – tedy vsazení všech úspor na jednu kartu. Pokud investice nevyjde, přichází vysoké ztráty. Dalším rizikem je investování bez pochopení trhu. Lidé se řídí emocemi nebo radami z internetu, místo aby si udělali vlastní analýzu.
Jak investovat bezpečně? Základem je opatrnost a neustálé sebevzdělávání. Každá investice by měla být promyšlená a rozložená do více aktiv, aby se snížilo riziko ztrát. Pokud si člověk není jistý, kam investovat, je lepší poradit se s odborníkem než riskovat ztrátu peněz.
Chyby ve finančním rozhodování mohou mít dlouhodobé následky, ale naštěstí se jim dá předcházet. Budování finanční rezervy, zodpovědné nakládání s půjčkami a rozumné investování jsou klíčem k finanční stabilitě. Důležité je nepodceňovat rizika a vždy se předem informovat, aby se člověk vyhnul zbytečným problémům.
Pokud si nejste jistí, jak nejlépe spravovat své finance, nebo hledáte rady ohledně spoření, půjček či investic, neváhejte se na mne obrátit prostřednictvím kontaktů na webu. Odborná konzultace vám může pomoci předejít chybám a zajistit si klidnou finanční budoucnost.